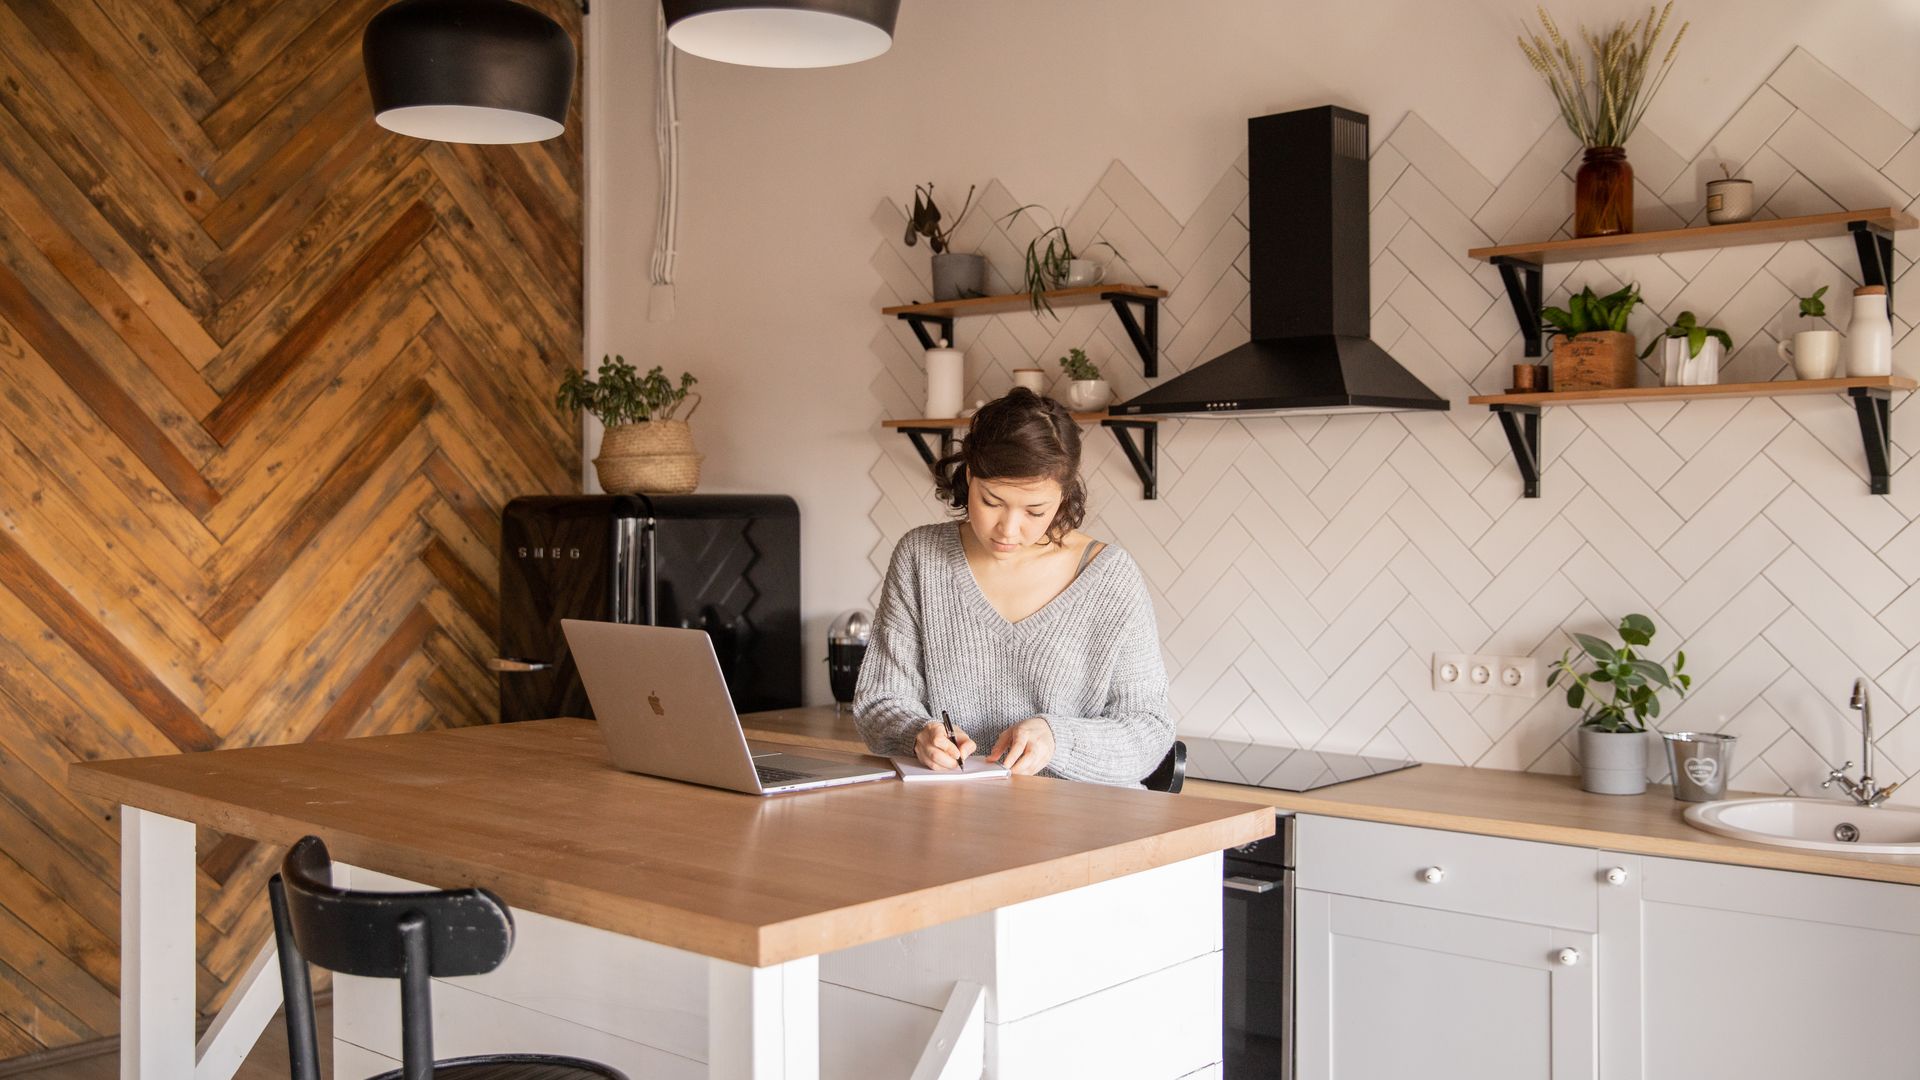
Quand une cuisine ouverte entre dans une déclaration H2, la question n’est pas seulement architecturale, elle est aussi fiscale. La manière de la décrire dans le formulaire Cerfa 6652 peut modifier le nombre de pièces retenu, donc la valeur locative cadastrale et, au bout du compte, la taxe foncière. Mieux vaut comprendre les règles avant de remplir le dossier.
Au sommaire :
Nous vous indiquons comment qualifier une cuisine ouverte sur le formulaire H2 pour limiter le risque de majoration de la valeur locative et de la taxe foncière.
- Mesurez la surface de mur à mur, en intégrant l’emprise des meubles fixes et de l’îlot, et conservez les métrés pour justificatifs.
- Dans le cadre 4, section 41 du H2, décrivez précisément le degré de séparation : sans mur ni porte, déclarez une seule pièce de réception.
- Joignez plans du permis de construire, photos montrant l’absence de cloisonnement et le formulaire H2 rempli, afin d’étayer toute demande ou contrôle.
- Si la taxe paraît surévaluée, déposez une réclamation via la messagerie sécurisée avant le 31 décembre de l’année suivant la mise en recouvrement, en fournissant le comparatif chiffré (VLC contestée / VLC demandée).
Qu’est-ce que la déclaration H2 pour une cuisine ouverte ?
La déclaration H2 concerne les locaux d’habitation nouvellement construits. Elle sert à recenser le bien et à établir sa valeur locative cadastrale, base de calcul de la taxe foncière. Elle doit être transmise au centre des impôts fonciers du logement dans un délai de 90 jours après l’achèvement des travaux.
Dans le formulaire, le point sensible pour une cuisine ouverte se situe dans le cadre 4, section 41, où l’administration attend une description des pièces et des éléments de confort. C’est là que se joue la distinction entre une cuisine comptée à part et une cuisine intégrée au séjour.
Comment l’administration fiscale voit une pièce
Pour le fisc, une pièce n’est pas simplement un espace aménagé. Il s’agit d’un volume entièrement cloisonné et fermé, destiné à séjourner, dormir, prendre les repas ou travailler. Une cuisine ouverte, si elle ne dispose ni de mur ni de porte, ne répond pas toujours à cette définition autonome.
Cette nuance compte beaucoup, car une pièce ouverte sur le séjour peut être assimilée à une seule grande pièce de réception. Dans plusieurs cas, une cuisine de moins de 9 m², sans cloison, est considérée comme faisant partie du séjour plutôt que comme une pièce indépendante.
Le cas particulier de la cuisine ouverte
Lorsque la cuisine et le séjour communiquent librement, sans séparation physique nette, il faut raisonner en termes d’ensemble cohérent. L’administration ne s’attache pas au seul fait qu’il y ait un aménagement de cuisine, mais à l’existence d’une séparation réelle. Sans cloisonnement intégral, la cuisine n’est pas automatiquement une pièce fiscale autonome.
Autrement dit, une cuisine équipée, avec meubles fixes, plan de travail ou îlot central, peut rester fiscalement intégrée au séjour. Ce point est souvent mal compris, car le vocabulaire immobilier commercial ne correspond pas au langage administratif utilisé dans la déclaration H2.
Cuisine ouverte et taxation foncière : comment éviter une surtaxe ?
Une H2 mal renseignée peut conduire à une majoration injustifiée du nombre de pièces. Cette erreur augmente la valeur locative cadastrale, ce qui peut faire grimper la taxe foncière. Le risque vient moins de la cuisine ouverte elle-même que de sa mauvaise qualification sur le formulaire.
Il faut donc décrire le logement avec précision, sans surévaluer les espaces. Si la cuisine et le séjour ne sont séparés par aucun mur ni aucune porte, les deux surfaces doivent être cumulées et déclarées comme une seule pièce de réception. Cette logique évite de créer artificiellement une pièce supplémentaire.
Les bons réflexes pour remplir le formulaire H2
Commencez par mesurer la surface de mur à mur, en intégrant l’emprise des meubles fixes, des plans de travail et des îlots centraux. Cette méthode donne une lecture fidèle de l’espace réellement habitable, sans découpage arbitraire.
Appuyez-vous aussi sur les plans du permis de construire. Ils permettent de vérifier l’absence de cloison, et donc d’argumenter proprement en cas de contrôle. Il est préférable d’utiliser les catégories du formulaire H2 plutôt que les appellations commerciales comme T2 ou T4, qui ne servent pas à l’administration fiscale.
Voici un repère utile pour distinguer les situations les plus fréquentes :
| Configuration du logement | Lecture fiscale probable | Point d’attention |
|---|---|---|
| Cuisine ouverte sur séjour, sans mur ni porte | Une seule pièce de réception | Déclarer l’ensemble sans isoler la cuisine |
| Cuisine séparée par une cloison ou une porte | Deux espaces distincts | Vérifier le cloisonnement réel |
| Petite cuisine de moins de 9 m² ouverte | Souvent intégrée au séjour | Se référer au cadre 4, section 41 |
| Cuisine équipée mais sans séparation physique | Pas forcément une pièce supplémentaire | Ne pas se fier au seul équipement |
Ce tableau montre bien que l’aménagement ne suffit pas à lui seul. Le critère déterminant reste la séparation physique, pas le niveau de confort ou la présence de mobilier intégré.
Étapes pour contester une surtaxe liée à la déclaration H2 cuisine ouverte
Si la taxe foncière paraît excessive, il est possible de déposer une réclamation. La démarche se fait depuis l’espace particulier sur impots.gouv.fr, via la messagerie sécurisée. Le chemin indiqué par l’administration est simple, mais il faut le suivre avec soin pour que la demande soit bien orientée.
Dans l’espace dédié, vous devez cliquer sur « écrire », puis choisir « Réclamation, contestation… » et enfin « Réclamation sur la taxe foncière ». Vous pouvez joindre des documents numérisés à votre message, ce qui est fortement recommandé pour étayer votre dossier.
Les justificatifs à réunir
Une contestation solide repose sur des pièces concrètes. Il faut rassembler l’avis de taxe foncière, la fiche de calcul de la valeur locative cadastrale, les plans du logement, ainsi que des métrés actualisés. Plus le dossier est documenté, plus la réclamation est lisible pour l’administration.
Ajoutez des photographies montrant l’absence de cloison entre la cuisine et le séjour. Vous pouvez aussi joindre le formulaire H2 rempli, les fiches H si vous les possédez, ainsi que le dossier du permis de construire. Tous ces éléments permettent de démontrer la configuration réelle du bien.
Pour une réclamation bien construite, il est utile de comparer la situation contestée avec celle que vous estimez correcte :
| Élément comparé | Version contestée | Version demandée |
|---|---|---|
| Nombre de pièces fiscales | Trop élevé | Conforme à la configuration réelle |
| Valeur locative cadastrale | Majoration contestée | Réévaluation après rectification |
| Qualification de la cuisine | Déclarée séparément | Intégrée au séjour |
| Justificatifs | Incomplets ou absents | Plans, photos, métrés, formulaire H2 |
Dans le texte de la réclamation, il faut rappeler la définition fiscale d’une pièce, en insistant sur l’absence de cloisonnement de la cuisine. Vous pouvez aussi préciser la VLC contestée et la VLC que vous estimez devoir être retenue après correction. La comparaison chiffrée donne de la crédibilité à la demande.
Délais à respecter pour agir
Le délai de réclamation court jusqu’au 31 décembre de l’année suivant celle de la mise en recouvrement. Par exemple, pour une taxe foncière 2025, la contestation peut être déposée jusqu’au 31 décembre 2026. Ce calendrier laisse un peu de marge, mais il ne faut pas attendre le dernier moment.
L’administration dispose ensuite d’environ 6 mois pour instruire et répondre. En cas de rejet, un recours devant le tribunal administratif reste possible dans les 2 mois via Télérecours citoyens. La procédure est encadrée, mais elle suppose de rester rigoureux dans les pièces transmises.
Points de vigilance et erreurs fréquentes à éviter
La première erreur consiste à déclarer comme séparée une cuisine ouverte sans cloison ni porte, simplement parce qu’elle est bien équipée. L’équipement ne remplace jamais la séparation physique. Le fisc raisonne sur la structure du logement, pas sur son niveau d’ameublement.
Deuxième erreur, se fier aux catégories commerciales du marché, comme T2 ou T4. Ces mentions sont utiles pour la vente ou la location, mais elles ne servent pas à la déclaration H2. Le formulaire attend une lecture fiscale, avec des pièces définies selon des critères précis.
Il faut aussi respecter strictement le délai de 90 jours après l’achèvement des travaux. Une déclaration tardive peut compliquer le dossier et attirer l’attention sur le bien. De la même façon, une contestation sans éléments précis sur la surface, la structure du logement ou la VLC a peu de chances d’aboutir.
Enfin, n’envoyez jamais une réclamation improvisée hors des canaux prévus. Passez par la messagerie sécurisée ou par la voie dédiée, et joignez systématiquement les plans, les photos et les justificatifs utiles. Un H2 cohérent, exact et documenté limite le risque de contrôle ou de rectification.
En matière de cuisine ouverte, la bonne lecture fiscale repose toujours sur la même logique, celle du cloisonnement réel, des surfaces exactes et d’une déclaration H2 correctement remplie.